Domain kmwo.de kaufen?
Wir ziehen mit dem Projekt
kmwo.de um.
Sind Sie am Kauf der Domain
kmwo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kmwo.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
VEVOR Mobiler Sockel, 181,4 kg, Einstellbar von 241,3 x 241,3 mm bis unendlich, Robuster Universal-Mobilständer mit Schwenkrädern für Holzbearbeitungsgeräte, Bandsägen, Elektrowerkzeuge, MaschinenVEVOR Mobiler Sockel, 181,4 kg, Einstellbar von 241,3 x 241,3 mm bis unendlich, Robuster Universal-Mobilständer mit Schwenkrädern für Holzbearbeitungsgeräte, Bandsägen, Elektrowerkzeuge, Maschinen Hart im Nehmen Rollen wie ein Traum Passen Sie es Ihren Wünschen an Einfache Einrichtung Ihre Anlaufstelle für alles Erschütterungsfrei und sicher Einstellbare Mindestgröße: 9,5 x 9,5 Zoll / 241,3 x 241,3 mm,Geeignete Plattenstärke: 0,5-1,5 Zoll / 12,7-38,1 mm,Tragfähigkeit: 400 lbs / 181,4 kg,Produktgewicht: 11,66 lbs / 5,3 kg,Material: Q235 Kohlenstoffstahl,Artikelmodellnummer: GZB88096,Durchmesser Lenkrolle: 2,5 Zoll / 63 mm,Laufraddurchmesser: 3 Zoll / 76 mm35,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
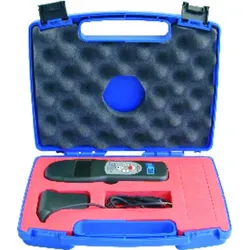
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.187,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
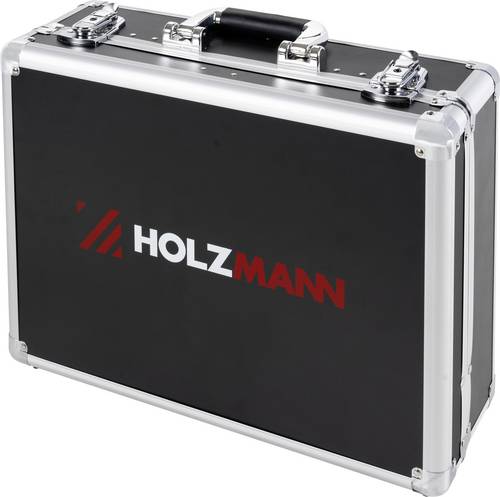
Holzmann Maschinen WZK119ECO Werkzeug-Sortiment(1/4") 250mm 1x Steckschlüssel (1/4") 1 x Hammer 1 x Maßband 3m Fach2: 1 x Schere 200 mm 1 x Minisäge 3 x Sägeblätter 1 x Wasserwaage 400 mm 1 x Schneidmesser 5 x Ersatzklingen 9 x Sechskantschlüssel mit Kugelkopf: 1.5-2-2.5-3-4-5-6-8-10 mm Fach3: 1 x Wasserpumpenzange 225 mm 1 x Schlüssel für Werkzeugkoffer 1 x Kombizange 200 mm 5 x Kombischlüssel: 8-9-10-11-13 mm 1x Seitenschneiderzange 180 mm Fach4: 8x Schraubendreher 3 x Präzisionsschraubendreher 1 x Mini-Seitenschneider Zange 160 mm 1 x Mini-Spitzzange 160 mm155,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
VEVOR Mobiler Sockel, 181,4 kg, Einstellbar von 241,3 x 241,3 mm bis unendlich, Robuster Universal-Mobilständer mit Schwenkrädern für Holzbearbeitungsgeräte, Bandsägen, Elektrowerkzeuge, MaschinenVEVOR Mobiler Sockel, 181,4 kg, Einstellbar von 241,3 x 241,3 mm bis unendlich, Robuster Universal-Mobilständer mit Schwenkrädern für Holzbearbeitungsgeräte, Bandsägen, Elektrowerkzeuge, Maschinen Hart im Nehmen Rollen wie ein Traum Passen Sie es Ihren Wünschen an Einfache Einrichtung Ihre Anlaufstelle für alles Erschütterungsfrei und sicher Einstellbare Mindestgröße: 9,5 x 9,5 Zoll / 241,3 x 241,3 mm,Geeignete Plattenstärke: 0,5-1,5 Zoll / 12,7-38,1 mm,Tragfähigkeit: 400 lbs / 181,4 kg,Produktgewicht: 11,66 lbs / 5,3 kg,Material: Q235 Kohlenstoffstahl,Artikelmodellnummer: GZB88096,Durchmesser Lenkrolle: 2,5 Zoll / 63 mm,Laufraddurchmesser: 3 Zoll / 76 mm35,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.187,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
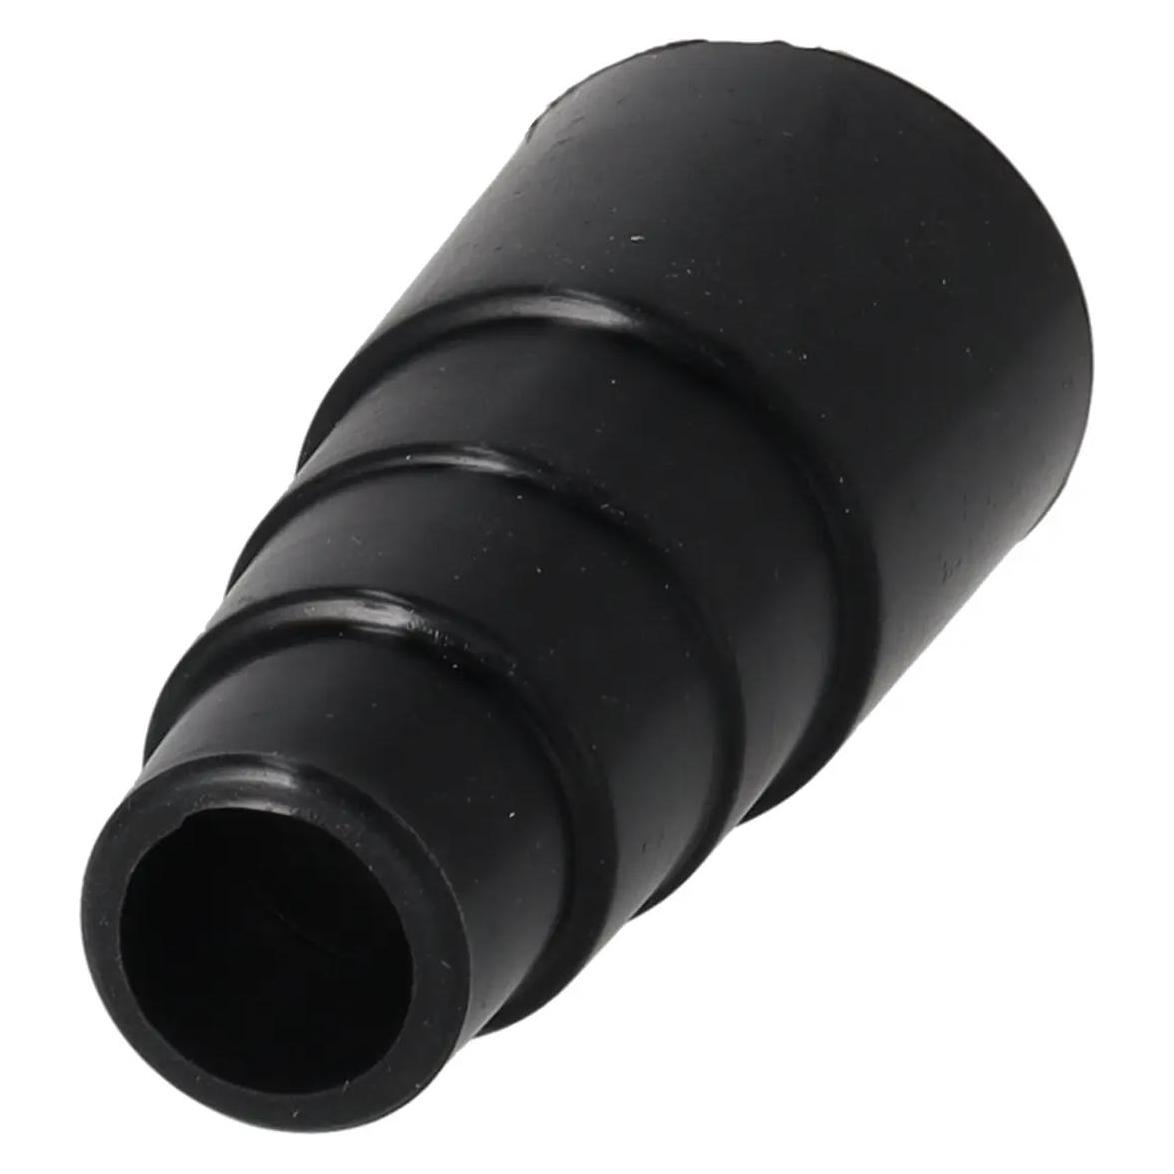
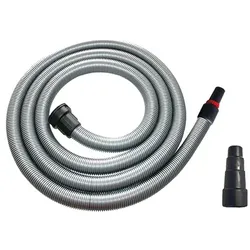
Starmix Elektrowerkzeuge-Profi-Zubehörset 35 mm SystemStarmix Elektrowerkzeuge Profi-Zubehörset Elektrowerkzeuge-Profi-Zubehörset (35 mm System) Lieferumfang 1 x Saugschlauch, Ø 35 mm x 5 m, Art.-Nr. 413235 1 x Anschlussmuffe für Elektrowerkzeuge, abgestuft, Art.-Nr. 42571982,23 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.